¿Cómo tributan las empresas de software en Chile?
Las empresas de software domiciliadas o residentes en Chile se encuentran afectas al Impuesto de Primera Categoría de la Ley sobre Impuesto a la Renta, al igual que las demás empresas que desarrollan actividades comerciales.
Esto incluye negocios dedicados al desarrollo de programas computacionales, comercialización de licencias, implementación de soluciones tecnológicas y prestación de servicios informáticos.
Sin embargo, el tratamiento tributario puede variar según el régimen de la empresa y la naturaleza de sus operaciones.
¿Qué impuestos debe pagar una empresa de software?
Los principales impuestos que se deben revisar son:
- Impuesto de Primera Categoría: grava las rentas empresariales, según el régimen tributario aplicable. La tasa general del régimen parcialmente integrado es del 27%, mientras que los regímenes Pro Pyme tienen reglas y tasas propias.
- Impuesto al Valor Agregado (IVA): se aplica, por regla general, con una tasa del 19% a las operaciones gravadas. La venta y el arrendamiento de software están afectos a IVA, sin perjuicio de las exenciones que puedan corresponder.
- Impuesto Adicional: Impuesto Adicional: puede intervenir en determinados pagos al extranjero, como remuneraciones por licencias o derechos de uso de software, dependiendo de la operación y las exenciones aplicables.
Por ejemplo, una empresa chilena que comercializa software mediante suscripciones debe revisar la tributación de sus ingresos según su régimen y determinar el IVA aplicable.
Si además paga a un proveedor extranjero por derechos de comercialización de otro programa, deberá evaluar si corresponde retener Impuesto Adicional.
Para profundizar en el primero de estos tributos, revisa nuestro artículo sobre cómo se calcula el Impuesto de Primera Categoría.
¿Qué beneficios tributarios existen para la industria del software?
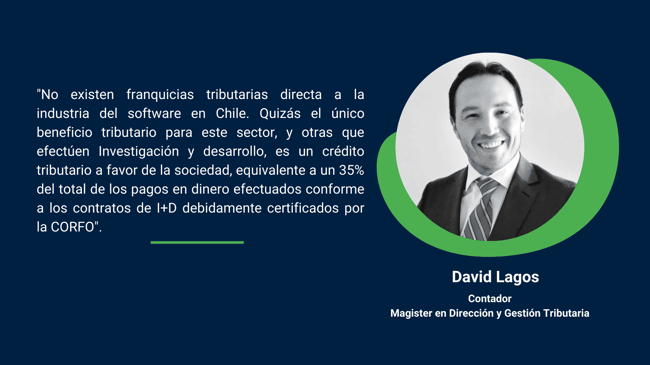
Chile no contempla una franquicia tributaria general y exclusiva para todas las empresas de software.
Sin embargo, las compañías que desarrollan proyectos de investigación y desarrollo (I+D) pueden acceder a incentivos específicos si cumplen los requisitos legales.
Uno de los principales instrumentos es el beneficio tributario regulado por la Ley N.º 20.241 y sus modificaciones, que permite utilizar un crédito contra el Impuesto de Primera Categoría equivalente al 35% de los desembolsos elegibles en I+D debidamente certificados.
El 65% restante puede recibir tratamiento de gasto tributario conforme a las condiciones establecidas por la normativa.
Este beneficio puede resultar especialmente relevante para empresas que desarrollan nuevas tecnologías o soluciones informáticas con componentes de investigación e innovación.
Sin embargo, crear o mejorar un software no garantiza, por sí solo, que el proyecto califique como I+D.
La certificación y los requisitos del incentivo deben revisarse ante CORFO, junto con su vigencia legal.
También conviene revisar qué desembolsos pueden rebajarse de la renta líquida imponible.
Para ello, consulta nuestro artículo sobre gastos tributarios.
¿Cómo tributan las filiales extranjeras de empresas chilenas de software?
La expansión internacional es una alternativa para las empresas tecnológicas que buscan comercializar sus soluciones en otros mercados.
Según la Subsecretaría de Relaciones Económicas Internacionales (SUBREI), las exportaciones chilenas de servicios alcanzaron US$3.190 millones en 2025, un 11,2% más que en 2024.
Entre los servicios destacados estuvieron el hosting de sitios web y el apoyo técnico en computación e informática por internet.
Este crecimiento muestra las oportunidades del sector, pero también plantea preguntas tributarias cuando una empresa chilena constituye o adquiere sociedades en el exterior.
¿Qué establece el artículo 41 G de la Ley sobre Impuesto a la Renta?
La Reforma Tributaria de 2014, mediante la Ley N.º 20.780 y sus modificaciones posteriores, incorporó normas sobre entidades controladas en el extranjero, conocidas como CFC (Controlled Foreign Corporations).
Estas disposiciones buscan limitar el traslado artificial de utilidades hacia entidades extranjeras, especialmente cuando se acumulan rentas pasivas fuera de Chile.
El artículo 41 G establece que, cuando se cumplen determinados requisitos, los contribuyentes chilenos deben reconocer las rentas pasivas de sus entidades controladas en el exterior, aunque todavía no las hayan recibido mediante dividendos o distribuciones.
¿Qué se considera una renta pasiva en una empresa de software?
Las rentas pasivas son ingresos que la legislación identifica expresamente para efectos de aplicar las normas CFC. Entre ellas se encuentran determinadas rentas provenientes de activos intangibles.
La letra C, número 3, del artículo 41 G contempla rentas derivadas del uso, goce o explotación de marcas, patentes y programas computacionales, entre otros derechos.
Esto tiene consecuencias particulares para la industria del software, porque los ingresos asociados a licencias o explotación de programas pueden quedar comprendidos en dicha categoría.
Sin embargo, no todos los ingresos de una empresa tecnológica extranjera deben calificarse automáticamente como pasivos.
Es necesario analizar los contratos, la actividad efectivamente desarrollada y las exclusiones o excepciones legales.
Por ejemplo, una filial que presta servicios de desarrollo a medida puede presentar una situación distinta de otra cuya principal actividad consiste en percibir regalías por licencias de software.
Puedes ampliar este concepto en nuestro artículo sobre qué son las rentas pasivas y cómo se declaran en Chile.
¿Puede existir doble tributación por las rentas del software?
Sí, puede producirse una situación de doble tributación económica cuando las utilidades de una filial soportan impuestos en el extranjero y también generan obligaciones tributarias en Chile.
Por ejemplo, una filial que comercializa licencias de software puede pagar impuestos sobre sus resultados en el país donde opera.
Si sus rentas quedan comprendidas en el artículo 41 G, la sociedad controladora chilena deberá evaluar su reconocimiento tributario, aunque no haya recibido dividendos.
La legislación contempla mecanismos para reducir este efecto, pero su aplicación depende del tipo de renta, los impuestos soportados y los requisitos legales.
Por eso, el impacto del artículo 41 G debe analizarse individualmente antes de establecer o adquirir una filial extranjera.
¿Qué deben revisar las empresas de software antes de operar en el extranjero?
Antes de constituir una filial, vender licencias internacionales o trasladar parte de las operaciones, conviene evaluar el efecto tributario de la estructura elegida.
La revisión debería incluir la naturaleza de los ingresos, el grado de control sobre las sociedades extranjeras y las obligaciones que puedan generarse en Chile.
También existe una excepción relevante incorporada al artículo 41 G mediante la Ley N.º 21.210: determinadas rentas provenientes de proyectos de I+D aprobados por CORFO pueden quedar excluidas de la calificación de rentas pasivas.
Esta disposición, aplicable bajo los requisitos y condiciones establecidos por la normativa, ofrece una alternativa que el artículo original no contemplaba.
Para una empresa chilena de software, evaluar estas disposiciones antes de expandirse permite anticipar obligaciones, calcular mejor sus costos tributarios y tomar decisiones de inversión con información suficiente.
¿Cómo mantener al día la tributación de tu empresa?
La tributación de la industria software requiere prestar atención tanto a los impuestos de las operaciones habituales como a las reglas aplicables cuando el negocio comienza a generar ingresos en otros países.
Llevar registros contables actualizados facilita el seguimiento de estas operaciones y la preparación de las declaraciones tributarias correspondientes.
¡Con Nubox puedes automatizar asientos contables, centralizar movimientos y preparar tus libros, balances y reportes del SII con menos trabajo manual!
Conoce Nubox Contabilidad y optimiza la gestión de tu empresa.


 Blog principal


 Artículos que te podrían gustar